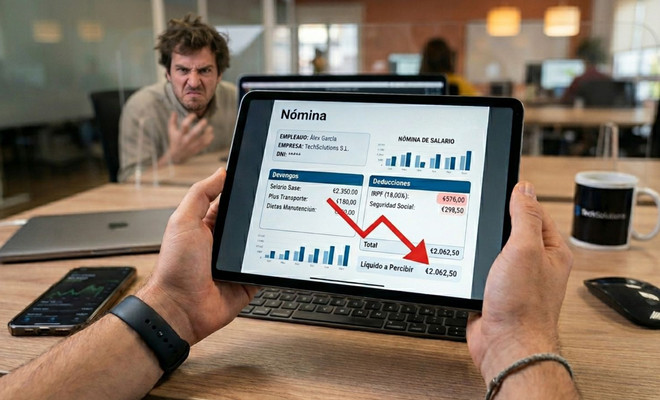
Muchas empresas compensan a sus trabajadores los gastos que tienen relacionados con su actividad laboral en la nómina. Sin embargo, la Justicia considera que, si se cumplen determinadas características, estas cantidades son parte del salario. Lo que provoca que tengan que tributar por el IRPF.